The post Allianz promove Karina Matos à diretoria de Automóvel appeared first on Revista Apólice.
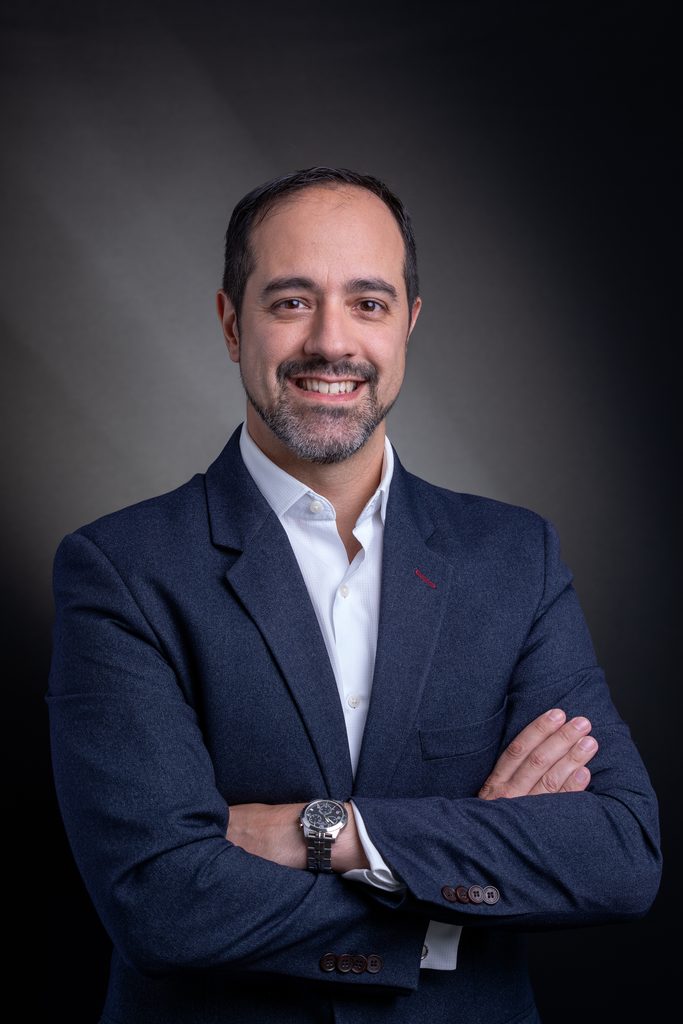
]]>Antes, Karina estava à frente da superintendência de Precificação para Massificados, consolidando uma atuação que conectava excelência técnica em pricing e gestão de riscos às prioridades do negócio, com foco em rentabilidade e competitividade, uso prático de inteligência artificial e colaboração próxima com as áreas de Produto, Comercial e Subscrição. Para Morita, a promoção reflete o reconhecimento do trabalho desenvolvido e a valorização de talentos internos. “Promover alguém que já conhece os nossos produtos e a nossa operação é uma forma de dar continuidade ao que estamos construindo, com ainda mais proximidade dos corretores e parceiros”, afirma.
Com mais de 15 anos de experiência, Karina é formada em Ciências Atuariais pela Universidade de São Paulo (USP) e em Transformação Digital pelo MIT Professional Education e construiu a sua carreira em grandes empresas do setor, como Chubb, Sura, e Zurich Santander. “Assumo essa nova responsabilidade com muita alegria e entusiasmo. Automóvel é um segmento estratégico para a Allianz, e quero estar ainda mais próxima dos nossos corretores, ouvindo suas necessidades e construindo soluções competitivas que gerem valor para os clientes e apoiem o crescimento sustentável do negócio”, pontua.
The post Allianz promove Karina Matos à diretoria de Automóvel appeared first on Revista Apólice.
]]>The post Instituto Tokio Marine cria projeto de capacitação automotiva appeared first on Revista Apólice.
]]>A primeira turma reúne 15 participantes em uma jornada de 152 horas, com conteúdo teórico e atividades práticas em funilaria, recuperação de peças, pintura e polimento. Ao final do curso, os alunos poderão ser encaminhados a processos seletivos e oportunidades de trabalho na rede parceira. O Oficinas do Futuro integra o Sementes do Brasil, programa do Instituto voltado à formação e inclusão produtiva.
“Acreditamos no potencial da qualificação para abrir novos caminhos profissionais. Com o Oficinas do Futuro, conectamos esse propósito a uma necessidade concreta do mercado, ampliando as perspectivas dos participantes e contribuindo para o desenvolvimento do setor. Essa conexão entre qualificação e inclusão produtiva está no centro da nossa atuação”, afirma Masaaki Itakura, presidente do Instituto Tokio Marine Gerações Futuras.
Para Laur Fernandes Diuri, Diretor de Sinistros da Tokio Marine, a iniciativa contribui para enfrentar um desafio relevante da cadeia de reparação automotiva. “Nossa relação próxima com a rede referenciada nos permite conhecer os desafios do dia a dia do setor, e a escassez de mão de obra especializada é um deles. O projeto nasce dessa escuta e oferece uma capacitação alinhada às competências que o mercado efetivamente demanda”, afirma.
“O projeto da Tokio Marine em parceria com o SENAI e com as oficinas referenciadas é espetacular. As oficinas estão carentes de profissionais nessa área, e muitas pessoas se beneficiam com a iniciativa. Os alunos estão aprendendo uma profissão valiosa, muitos deles sem nenhuma profissão até então, e agora podem se colocar no mercado de trabalho como profissionais de funilaria. O projeto também ajuda muito as oficinas, pois estamos ganhando mais profissionais para um mercado que, no momento, está muito desprovido deles”, afirma Élisson Caetano da Silva, do CRAL – Centro de Reparação Automotiva Londrina.
Criado em 2021, o Sementes do Brasil já preparou 345 jovens para o mercado de trabalho, por meio de iniciativas de capacitação, mentoria e desenvolvimento de competências.
The post Instituto Tokio Marine cria projeto de capacitação automotiva appeared first on Revista Apólice.
]]>The post Icatu e Zoox criam Nura com meta de faturar R$ 1 bi appeared first on Revista Apólice.
]]>A iniciativa combina a experiência da Icatu no mercado de seguros de vida e previdência com a tecnologia de análise de dados da Zoox. A proposta é utilizar informações compartilhadas pelos clientes para identificar necessidades de proteção ao longo da vida, considerando aspectos como estrutura familiar, patrimônio, carreira, estabilidade financeira e objetivos futuros.
A Nura terá estrutura, governança e operação próprias. Seu modelo de distribuição será direcionado a bancos, cooperativas, fintechs, varejistas, escritórios de investimentos e corretoras de seguros, que poderão incorporar a solução ao relacionamento que já mantêm com seus clientes.
Para a Icatu, o lançamento representa uma nova frente de distribuição, complementar aos canais e ferramentas digitais já utilizados pela seguradora. “A Nura cria uma nova solução com potencial de acelerar o negócio dos parceiros da Icatu. Hoje já oferecemos diversas opções de conexão para os nossos parceiros, como um portal completo de APIs para integração, bem como plataformas para que corretores e parceiros comercializem as nossas soluções”, afirma Thiago Morgado, diretor de Desenvolvimento Corporativo da Icatu Seguros.
Segundo o executivo, a parceria com a Zoox acrescenta uma alternativa que combina análise de dados, inteligência artificial e atendimento humano para ampliar o acesso a produtos de proteção financeira.
O principal instrumento da nova empresa será o Life & Legacy Report, um diagnóstico que reúne informações sobre a situação financeira e pessoal dos clientes antes da recomendação de produtos.
A análise considera a composição familiar, o patrimônio, a estabilidade financeira, a carreira, as condições de saúde e os projetos de curto, médio e longo prazo. A partir desses dados, a plataforma busca identificar vulnerabilidades e necessidades de proteção que possam comprometer os objetivos individuais e familiares.
O processo será conduzido por profissionais denominados Legacy Advisors, responsáveis por interpretar as informações, orientar os clientes e acompanhar suas necessidades ao longo do tempo.
A inteligência artificial será utilizada para organizar e analisar os dados compartilhados, oferecendo suporte aos profissionais durante o diagnóstico. Segundo as empresas, as recomendações e decisões permanecerão sob responsabilidade humana. “Duas pessoas com a mesma idade e a mesma renda podem ter necessidades de proteção completamente diferentes. Família, patrimônio, carreira, saúde e projetos mudam essa equação”, explica Morgado.
O executivo acrescenta que o diagnóstico permitirá estruturar recomendações de acordo com as prioridades de cada cliente, em vez de partir diretamente da oferta de um produto financeiro.
A proposta também prevê revisões periódicas. Mudanças na composição familiar, na renda, no patrimônio ou nos objetivos poderão levar à reavaliação das necessidades de proteção e das soluções recomendadas. De acordo com as empresas, o compartilhamento das informações dependerá do consentimento dos clientes e seguirá as disposições da Lei Geral de Proteção de Dados (LGPD).
A Zoox ficará responsável pela contribuição tecnológica da nova operação, incluindo ferramentas de análise de dados, inteligência artificial e personalização das jornadas de atendimento. A Icatu, por sua vez, responderá pelas soluções de seguros de vida e previdência oferecidas aos clientes, além de contribuir com sua experiência técnica e regulatória nesses segmentos.
Para Rafael de Albuquerque, CEO da Zoox, o projeto representa a entrada da empresa em uma nova vertical de negócios, com aplicação de tecnologias de dados e inteligência artificial ao mercado de proteção financeira. “Dados e inteligência artificial só fazem sentido quando ampliam a capacidade de entender pessoas. Nosso desafio não é digitalizar a venda de proteção. É usar a inteligência artificial para organizar as diferentes dimensões da vida do cliente em uma leitura clara”, afirma.
A tecnologia deverá ampliar a capacidade analítica dos profissionais responsáveis pelo relacionamento com os clientes, permitindo que as recomendações considerem diferentes aspectos da vida financeira e familiar. O modelo também busca estabelecer uma relação de acompanhamento contínuo, em que a necessidade de proteção seja revisitada conforme as mudanças na trajetória de cada pessoa.
A Nura iniciará suas atividades em formato de soft launch, com uma equipe de Legacy Advisors treinada para conduzir os primeiros atendimentos. Nesta etapa, a solução será apresentada exclusivamente aos parceiros da Icatu e da Zoox. Cada instituição poderá decidir se deseja disponibilizar o serviço aos seus clientes, em um modelo comercial desenvolvido em conjunto com a nova empresa.
A estratégia permite utilizar redes de distribuição já estabelecidas, incluindo corretoras de seguros, bancos, cooperativas e plataformas de investimentos, sem depender inicialmente da formação de uma estrutura própria de distribuição direta ao consumidor.
A meta de R$ 1 bilhão em faturamento até 2030 será perseguida de maneira gradual, conforme a expansão da operação e a adesão dos parceiros comerciais. As empresas não divulgaram o investimento inicial no projeto, a participação societária de cada uma na Nura nem projeções intermediárias de receita.
The post Icatu e Zoox criam Nura com meta de faturar R$ 1 bi appeared first on Revista Apólice.
]]>The post Susep terá novas regras para punir irregularidades em 2027 appeared first on Revista Apólice.
]]>A regulamentação substitui a Resolução CNSP nº 393/2020 e atualiza as regras para investigação de irregularidades, condução de processos administrativos e aplicação de sanções. O texto também incorpora as mudanças introduzidas pela Lei Complementar nº 213/2025, incluindo disposições relacionadas às cooperativas de seguros e às operações de proteção patrimonial mutualista.
Uma das principais alterações está nos critérios para aplicação de multas. A nova norma estabelece o valor de R$ 35 milhões como um dos parâmetros para o cálculo da penalidade, que poderá alcançar montantes superiores conforme as características da infração.
Pela resolução, a multa poderá corresponder ao maior entre R$ 35 milhões, o dobro do valor do contrato ou da operação irregular, o dobro do prejuízo causado aos consumidores ou o triplo da vantagem econômica obtida ou da perda evitada.
A mudança amplia o alcance financeiro das sanções, especialmente em situações que envolvam operações de maior valor ou irregularidades com impacto econômico significativo.
Outro ponto é a ampliação do prazo máximo de inabilitação temporária, que passa de 10 para 20 anos. O conjunto de penalidades também contempla advertência, multa, suspensão de atividades e cancelamento de registros ou autorizações, conforme a natureza da infração e as condições previstas na regulamentação.
Além de atualizar as sanções, a Resolução CNSP nº 498/2026 estabelece parâmetros mais detalhados para a dosimetria das penalidades, ou seja, para a definição da sanção aplicável a cada caso.
Entre os fatores considerados estão a capacidade econômica do infrator, a gravidade da conduta, o grau de lesão ou risco provocado, a duração da irregularidade e o histórico de comportamento do agente supervisionado.
A norma também prevê a consideração de circunstâncias agravantes e atenuantes, com o objetivo de estabelecer maior proporcionalidade entre a infração identificada e a penalidade aplicada.
As alterações buscam organizar os procedimentos administrativos da Susep e estabelecer critérios mais objetivos para a atuação da autarquia diante de diferentes tipos de irregularidade.
O novo regime também disciplina instrumentos que permitem à Susep atuar antes ou durante a conclusão de um processo sancionador, conforme as circunstâncias de cada caso.
Entre eles estão as medidas cautelares, destinadas a situações que exigem providências urgentes, e o termo de compromisso, que permite estabelecer condições para a correção de irregularidades, observados os requisitos previstos na regulamentação.
Com esses mecanismos, a atuação da supervisão não fica restrita à aplicação de penalidades após a apuração das infrações. A norma também contempla medidas de prevenção e correção de condutas, de acordo com a natureza e a gravidade das situações identificadas.
A resolução disciplina ainda as etapas de investigação e os procedimentos relacionados à condução dos processos administrativos sancionadores, incluindo adaptações ao ambiente eletrônico.
A atualização faz parte da implementação da Lei Complementar nº 213/2025, que modificou o marco legal dos mercados supervisionados pela Susep e estabeleceu novas disposições para cooperativas de seguros e operações de proteção patrimonial mutualista.
Com a inclusão dessas atividades no novo regime, a regulamentação busca adequar os instrumentos de fiscalização e responsabilização às mudanças no conjunto de agentes e operações sujeitos à supervisão da autarquia.
A elaboração da resolução foi precedida por discussões técnicas e pela Consulta Pública nº 11/2025, que recebeu contribuições de representantes do setor e da sociedade.
A Resolução CNSP nº 498/2026 entra em vigor em 1º de janeiro de 2027, quando substituirá o regime sancionador atualmente estabelecido pela Resolução CNSP nº 393/2020. O texto completo pode ser consultado no Diário Oficial da União.
The post Susep terá novas regras para punir irregularidades em 2027 appeared first on Revista Apólice.
]]>The post Tivit reforça gestão de pessoas com nova diretora appeared first on Revista Apólice.
]]>Com mais de 25 anos de experiência profissional, Daniela acumula passagens por empresas como Banco Bradesco, Samsung, International Paper, Votorantim Celulose e Papel, Allied Tecnologia e Myralis Farmacêutica, onde atuou em posições de liderança.
Na nova função, será responsável por iniciativas voltadas ao fortalecimento da cultura organizacional, desenvolvimento e avaliação de lideranças, valorização de profissionais e atração de talentos. Entre as prioridades também está o alinhamento das competências das equipes às necessidades estratégicas da companhia.
“Estamos vivendo uma etapa importante de evolução da Tivit, e as pessoas são fundamentais para o sucesso dessa jornada. Meu objetivo é contribuir para o fortalecimento de uma cultura orientada ao crescimento dos negócios, à colaboração e ao desenvolvimento profissional”, afirma Daniela.
A executiva também dará continuidade aos programas de desenvolvimento e mobilidade interna, entre eles o Projeto Girafa, que capacita profissionais das equipes de atendimento para assumir funções técnicas, ampliando as oportunidades de carreira na companhia e em outras empresas do Grupo Almaviva.
Daniela é formada em Psicologia pela Universidade São Judas Tadeu, possui pós-graduação em Gestão de Recursos Humanos pela PUC-Campinas e mestrado em Administração pela Universidade São Marcos.
The post Tivit reforça gestão de pessoas com nova diretora appeared first on Revista Apólice.
]]>The post Os novos horizontes da longevidade são temas do Fórum da Bradesco Seguros appeared first on Revista Apólice.
]]>Durante a abertura, Nei Dias, CEO da BradSeg recorreu à própria experiência familiar para ilustrar o significado da longevidade. Ele homenageou sua mãe, dona Marli, que completou 94 anos e continua acompanhando com atenção a vida dos filhos, noras, netos e bisnetos. A lembrança serviu para destacar que o envelhecimento não deve ser observado apenas sob a perspectiva estatística, mas também pelas relações afetivas, pela autonomia e pela participação das pessoas na sociedade.
A partir dessa reflexão, o executivo destacou a trajetória do Grupo Bradesco Seguros na discussão do tema e apresentou três iniciativas que demonstram como a companhia vem adaptando sua atuação às mudanças demográficas. A primeira está relacionada à evolução dos produtos e serviços. Entre os exemplos mencionados está a ampliação da cobertura do seguro viagem para pessoas de até 99 anos, uma adequação que acompanha o crescimento da demanda por experiências e mobilidade entre consumidores mais velhos. Também foi destacado o desenvolvimento de soluções para adaptação de residências, com o objetivo de proporcionar melhores condições de locomoção e segurança aos idosos.
A segunda iniciativa é o retorno do Circuito da Longevidade, que promoveu corridas em oito cidades brasileiras e reuniu milhares de participantes em atividades voltadas ao movimento, à saúde e à celebração da vida. “A proposta é estimular hábitos saudáveis e reforçar a importância da atividade física em diferentes fases da vida”, destacou Dias.
Para o setor de seguros, essa realidade amplia a necessidade de compreender um consumidor cujas demandas se modificam ao longo de uma vida cada vez mais longa. “Ao mesmo tempo, cria espaço para novos modelos de negócios, serviços de assistência e produtos que contribuam para a prevenção de riscos e a preservação da qualidade de vida”, observou o executivo.
O CEO da Bradesco Vida e Previdência, Bernardo Castello, acrescentou que nesta edição histórica do Fórum da Longevidade, que completa 20 anos, é possível observar o amadurecimento da discussão sobre o tema. “Nos preocupamos mais sobre com que qualidade as pessoas viverão mais longevas, seja sob aspecto de saúde, mental, social e financeiro”. Ele reforçou a recomendação de que é preciso iniciar cada vez mais cedo a preparação para a longevidade. “Não é impossível. Precisamos conscientizar as pessoas, através da educação financeira, para proteger seu patrimônio e sua saúde”, enfatizou Castello.
O desafio do cuidado
O Brasil está envelhecendo em um ritmo que exige uma revisão profunda da maneira como a sociedade organiza o trabalho, a saúde, a educação e as relações entre gerações. Mais do que ampliar a expectativa de vida, o desafio é garantir que os anos adicionais sejam vividos com autonomia, independência e participação social.
Ao abordar as transformações demográficas, Alexandre Kalache, médico gerontólogo e presidente do Centro Internacional de Longevidade – Brasil, lembrou que o País deverá atingir seu pico populacional antes de 2040, com aproximadamente 230 milhões de habitantes. A partir daí, a tendência será de redução da população total, enquanto o contingente de pessoas com mais de 60 anos continuará crescendo. Segundo ele, essa mudança exige que o envelhecimento deixe de ser tratado exclusivamente como uma questão de saúde ou previdência e passe a integrar as estratégias de desenvolvimento econômico e social.
O especialista chamou a atenção para o fato de que o aumento da longevidade representa uma conquista da humanidade, mas também impõe desafios relacionados à capacidade funcional das pessoas. Viver mais não significa necessariamente viver melhor, especialmente quando doenças, limitações físicas e condições sociais desfavoráveis antecipam a perda de autonomia.
Para Kalache, a preparação para uma vida longa deve começar muito antes da velhice, embora nunca seja tarde para adotar novos hábitos, adquirir conhecimentos ou estabelecer outros objetivos. “Quanto mais cedo você começar a se preparar para sua longevidade, melhor, mas nunca é tarde demais”, afirmou.
Essa preparação envolve o que o gerontólogo classifica como quatro capitais fundamentais para envelhecer bem: vital, conhecimento, social e financeiro. O primeiro está relacionado à saúde e às condições de vida, incluindo alimentação, atividade física, prevenção e acesso aos serviços de saúde. Entretanto, Kalache ressaltou que a possibilidade de manter hábitos saudáveis não depende apenas de escolhas individuais, especialmente em um país marcado por profundas desigualdades econômicas.
O capital do conhecimento, por sua vez, está associado à capacidade de continuar aprendendo ao longo da vida. Em uma sociedade cada vez mais tecnológica, o especialista defendeu uma transformação educacional que permita às pessoas acompanhar as mudanças e desenvolver competências em áreas como saúde, finanças, meio ambiente e cidadania digital.
Já o capital social envolve a construção e a preservação de vínculos afetivos e comunitários. Kalache destacou a importância da convivência entre diferentes gerações como instrumento de aprendizagem e inclusão. “Não há nenhuma palavra que rime melhor com longevidade do que intergeracionalidade”, afirmou, ao defender que a troca de experiências entre jovens e idosos é essencial para uma sociedade que envelhece.
O quarto capital, o financeiro, ganha relevância diante da perspectiva de vidas profissionais e pessoais mais longas. A necessidade de formar reservas e planejar os recursos para a aposentadoria torna-se ainda mais importante em um cenário no qual as pessoas poderão viver várias décadas após deixar o mercado formal de trabalho.
Embora não tenha aprofundado as questões relacionadas ao mercado segurador, a abordagem apresentada por Kalache reforça a importância de instrumentos de proteção financeira, previdência e seguros na construção de uma longevidade sustentável. O planejamento financeiro precisa considerar não apenas a manutenção da renda, mas também os custos associados à saúde, à perda de autonomia e à eventual necessidade de cuidados prolongados.
Outro ponto abordado foi o etarismo, preconceito relacionado à idade que ainda limita oportunidades de trabalho e participação social. Para o especialista, pessoas mais velhas não devem ser vistas como um problema econômico ou um peso para as gerações mais jovens. Ao contrário, sua experiência e capacidade produtiva representam recursos importantes para o desenvolvimento do país. “Pessoas ativas e saudáveis são recursos para o desenvolvimento, produtividade e competitividade. Nós não somos problemas, nem vocês, futuros idosos, são problemas”, declarou.
Kalache também defendeu uma mudança estrutural na maneira como a sociedade enfrenta as necessidades de saúde da população. Em vez de concentrar esforços exclusivamente no tratamento de doenças, será necessário desenvolver uma cultura de cuidado, com maior atenção à prevenção, à manutenção da capacidade funcional e ao suporte às pessoas que perderem autonomia.
Essa transformação envolve ainda a distribuição das responsabilidades familiares. Historicamente, o trabalho de cuidado recai sobre as mulheres, muitas vezes sem remuneração e com impactos sobre sua trajetória profissional e segurança financeira. Para o gerontólogo, os homens precisarão assumir uma participação maior nessas atividades, especialmente diante do crescimento da população idosa e da redução do número de filhos por família.
A história continua
A velhice não é uma novidade na história brasileira, mas a maneira como a sociedade se relaciona com seus idosos passou por transformações profundas ao longo dos séculos. Durante sua participação no Fórum da Longevidade, a historiadora e escritora Mary Del Priore percorreu diferentes períodos da história do País para mostrar como o envelhecimento deixou de representar autoridade e prestígio, passou a ser associado à perda de protagonismo e, mais recentemente, começou a adquirir novos significados.
Segundo a historiadora, documentos dos séculos XVI e XVII já registravam a presença de indígenas centenários e de escravizados idosos que exerciam funções de liderança em suas comunidades. Mesmo em uma época marcada pela ausência de recursos médicos e pelas dificuldades de sobrevivência, algumas pessoas alcançavam idades avançadas. Além do trabalho e de uma alimentação frugal, Del Priore chamou a atenção para um aspecto que considera fundamental: a organização coletiva da sociedade. “Esses velhos eram cercados de famílias, de clãs, de vizinhos. Vivia-se de forma coletiva”, afirmou. Na avaliação da historiadora, a estrutura familiar funcionava como uma rede de proteção que contrasta com o individualismo e a solidão presentes na sociedade contemporânea.
A historiadora apontou 1923 como um marco dessa transformação, com a conquista da proteção previdenciária pelos trabalhadores ferroviários. Embora representasse um avanço social, a aposentadoria também alterou profundamente a identidade dos homens, até então vinculada ao trabalho e ao papel de provedores. Ao deixar a atividade profissional, muitos perderam não apenas a rotina, mas também o reconhecimento social. Foi nesse contexto, segundo Del Priore, que a figura respeitada do patriarca começou a dar lugar ao “avozinho”, expressão carinhosa que também carregava uma percepção de fragilidade e dependência.
A reação dos idosos, entretanto, também marcou a história recente do Brasil. A participação de aposentados e representantes das gerações mais velhas na Assembleia Constituinte de 1988 contribuiu para ampliar o reconhecimento de seus direitos e fortalecer o debate sobre proteção social.
Nas décadas seguintes, a expansão da geriatria, os avanços da indústria farmacêutica e as mudanças no comportamento feminino ajudaram a construir uma nova percepção do envelhecimento. A historiadora destacou especialmente o protagonismo das mulheres, que passaram a ocupar espaços sociais antes pouco associados à terceira idade.
“Temos uma feminização da velhice”, observou, ao mencionar mulheres que viajam, frequentam teatros, participam de associações e mantêm uma vida social ativa. O crescimento dos chamados divórcios grisalhos também aparece nesse contexto, refletindo a busca por autonomia e a revisão de relacionamentos de longa duração.
Para ela, o envelhecimento da população exige uma mobilização semelhante àquela que garantiu conquistas sociais no passado. A longevidade não pode ser tratada apenas como uma questão individual, resolvida por hábitos saudáveis ou pela busca permanente de bem-estar. A discussão também precisa alcançar temas ainda cercados de resistência, como os cuidados no fim da vida, a morte assistida e os limites das intervenções médicas. Del Priore defendeu que a sociedade brasileira comece a discutir como deseja envelhecer e morrer, considerando a dignidade dos pacientes, a presença da família e a capacidade do sistema de saúde de atender a uma população cada vez mais longeva.
Kelly Lubiato, de São Paulo.
The post Os novos horizontes da longevidade são temas do Fórum da Bradesco Seguros appeared first on Revista Apólice.
]]>The post Em Brasília, mercado segurador celebra os 75 anos da CNseg appeared first on Revista Apólice.
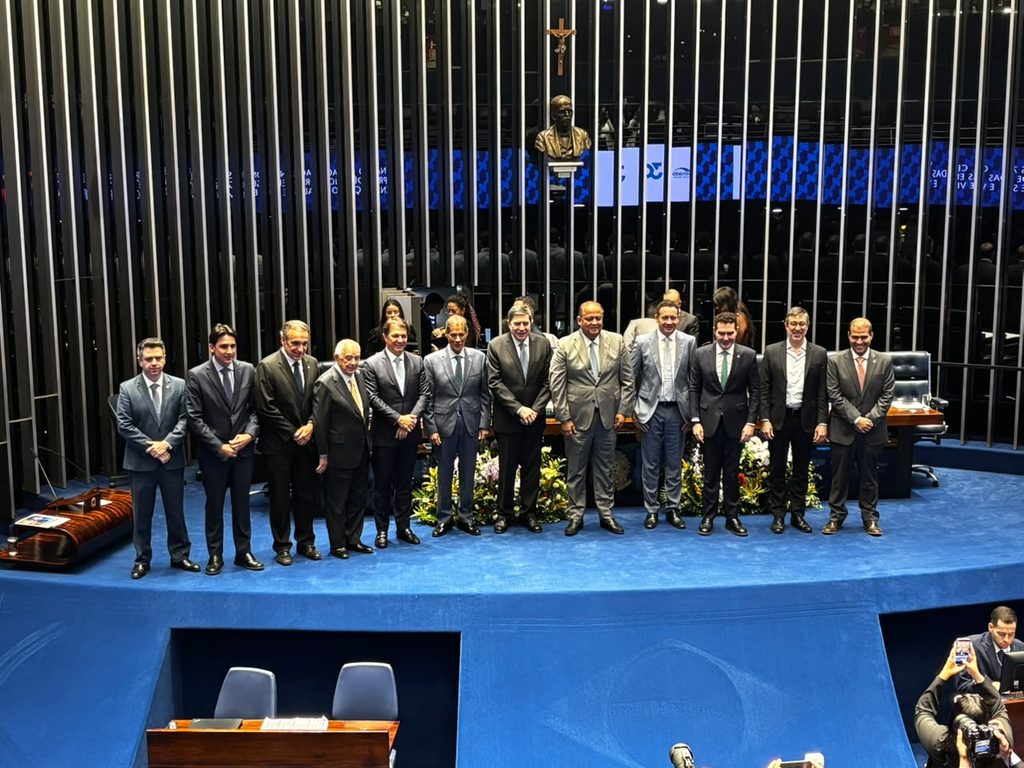
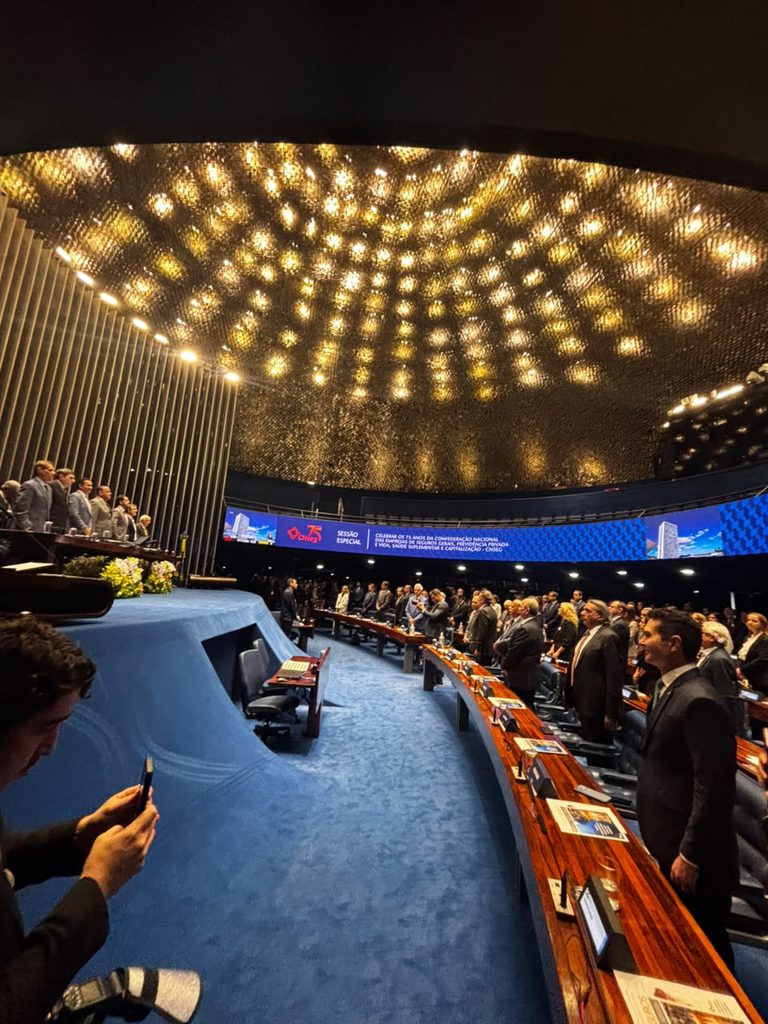
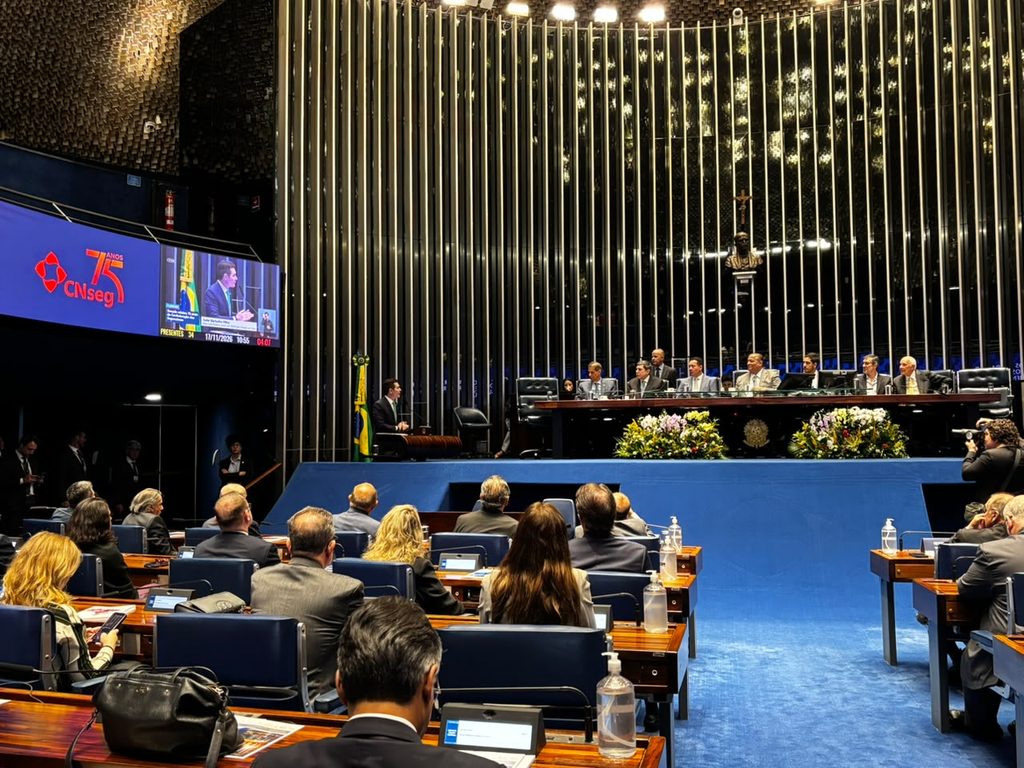
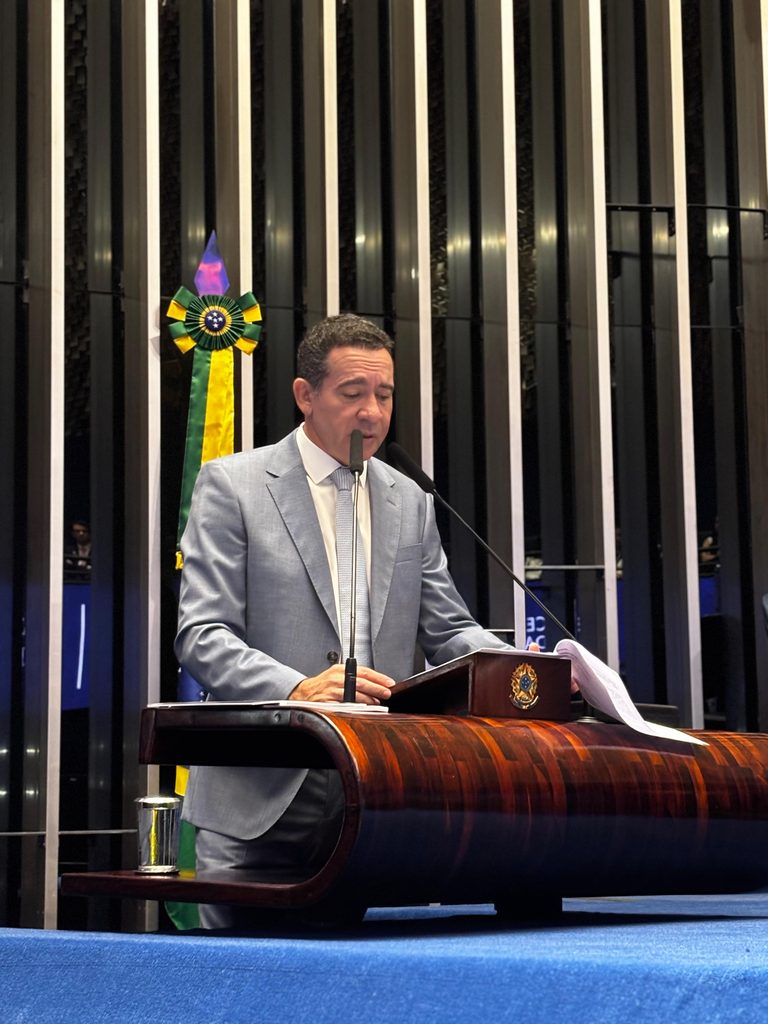
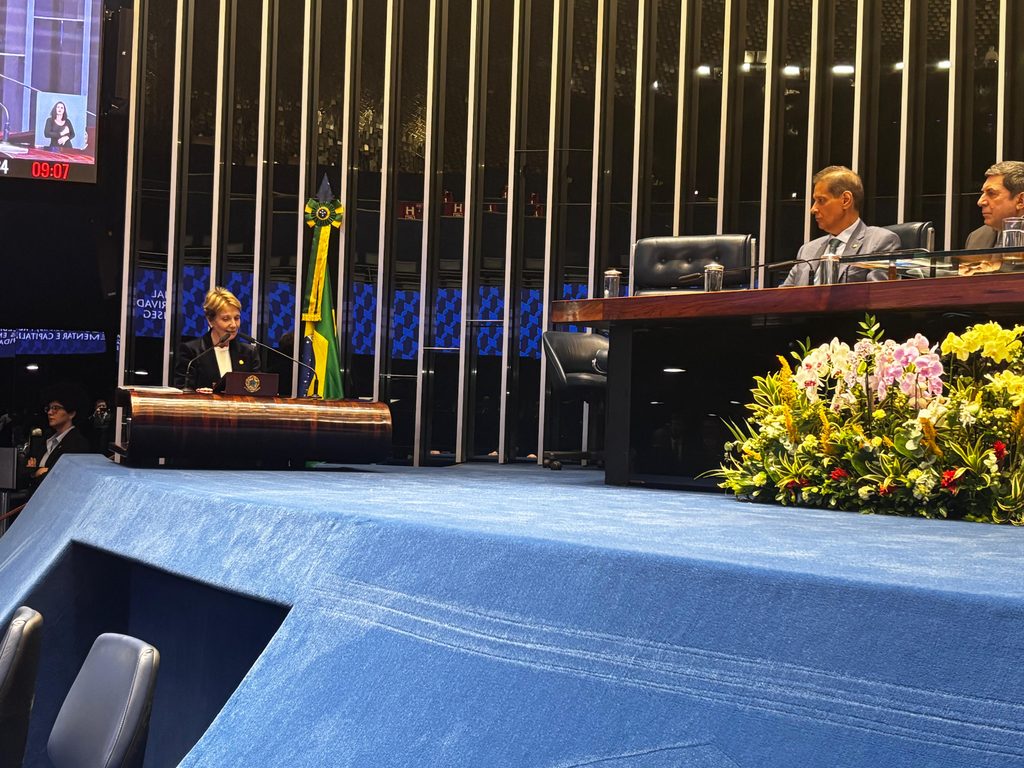
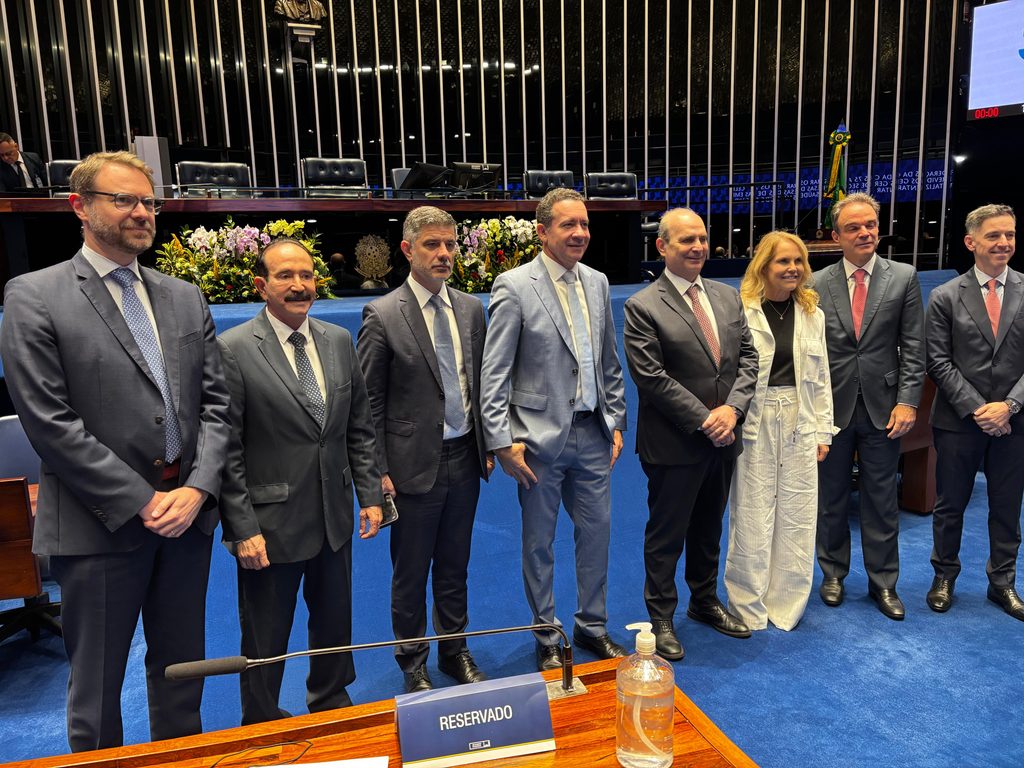
]]>Ao abrir a cerimônia, o senador Eduardo Gomes (PL-TO), autor do requerimento da homenagem, apresentou a projeção da CNseg de que a arrecadação do setor chegue a R$ 808 bilhões em 2026, o equivalente a 5,8% do Produto Interno Bruto (PIB). Gomes destacou também os pagamentos feitos aos brasileiros. No primeiro semestre, foram R$ 126 bilhões em indenizações, benefícios, resgates e sorteios. “São recursos que retornam diretamente à sociedade, apoiando famílias e empresas em momentos cruciais”, afirmou.
Na sequência, a senadora Tereza Cristina (PP-MS) levou a discussão para o campo. Diante de secas, enchentes e geadas mais frequentes, a quebra de uma safra pode obrigar o produtor a renegociar a dívida com o banco antes do próximo plantio. Na avaliação da senadora, ampliar a cobertura do seguro rural daria mais segurança tanto ao banco que concede o crédito quanto ao agricultor que precisa voltar a produzir depois de uma perda.
Autora do projeto que deu origem à Lei nº 15.526/2026, que modernizou o seguro rural, Tereza Cristina cobrou previsibilidade nos recursos públicos destinados a subsidiar a contratação das apólices. Também apontou a necessidade de um fundo para catástrofes e de seguradoras e resseguradoras com capacidade para assumir esses riscos. “Quando protegemos a safra, protegemos a mesa dos brasileiros”, afirmou.
O presidente da CNseg, Dyogo Oliveira, tratou de duas barreiras à expansão do seguro. A primeira é o preço para as famílias que precisam da cobertura e têm pouca margem no orçamento para contratá-la. A segunda é a falta de informação para que pessoas e empresários reconheçam os riscos a que estão expostos e decidam como se proteger. Na avaliação do dirigente, cabe ao setor “fazer com que o seguro seja universalizado no Brasil”. Ele destacou o trabalho dos corretores que chegam às famílias e às empresas mesmo nas regiões mais distantes dos grandes centros.
Dyogo citou a pandemia de covid-19, as enchentes de 2024 no Rio Grande do Sul e as secas em diferentes regiões do país como episódios em que as indenizações ajudaram famílias, produtores e empresas a retomar suas atividades. Para o dirigente, chegar aos públicos ainda pouco atendidos faz parte do caminho para cumprir a meta do Plano de Desenvolvimento do Mercado de Seguros de alcançar o equivalente a 10% do PIB.
Na habitação, o ex-ministro das Cidades e deputado federal eleito pelo Pará, Jader Barbalho Filho (MDB), contou que, na retomada do Minha Casa, Minha Vida, uma das questões era definir como funcionariam os seguros vinculados aos financiamentos. “Nós reconstruímos e colocamos o programa de pé em 40 dias”, recordou. Segundo ele, a CNseg participou das discussões sobre as coberturas. Em 2025, as seguradoras pagaram perto de R$ 2 bilhões em indenizações a beneficiários do programa, afirmou.
O superintendente da Susep, Alessandro Octaviani, observou que as provisões técnicas do mercado supervisionado superam R$ 2 trilhões. Para ele, o volume ainda é pequeno diante das necessidades do país, e o desafio é promover uma “expansão com qualidade”. Nilton Molina, presidente do Instituto de Longevidade MAG, chamou a atenção para a orientação que o setor pode oferecer a quem precisa preservar a renda e o patrimônio ao longo da vida. “Somos, na verdade, grandes educadores financeiros”, afirmou.
Para Luiz Carlos Trabuco Cappi, presidente do Conselho de Administração do Bradesco, uma das contribuições do mercado ao longo dessas sete décadas e meia foi a formação de capital de longo prazo. O executivo associou a modernização da legislação à maior segurança jurídica e recorreu a dois extremos para ilustrar o que chamou de “um produto com função social explícita”. A mesma atividade que oferece proteção a quem compra um celular, observou, participa da estruturação de grandes operações.
O deputado federal Silvio Costa Filho (Republicanos-PE), ex-ministro de Portos e Aeroportos, lembrou o alagamento do Aeroporto Salgado Filho, em Porto Alegre, durante as enchentes de 2024. Na ocasião, relatou, o governo se deparou com dúvidas sobre as coberturas e a modelagem dos contratos. Para o deputado, o avanço das concessões em transportes e saneamento aumenta a demanda por seguros. Ao se dirigir aos representantes do setor, colocou o Legislativo à disposição para discutir essas questões. “Conte com a Câmara, conte com o Senado”, disse.
Último convidado da mesa a discursar, o presidente da Fenacor, Armando Vergílio, voltou à questão de quem leva essas coberturas ao consumidor. Segundo ele, a federação e seus 24 sindicatos representam mais de 87 mil corretores pessoas físicas e mais de 66 mil empresas corretoras. Ao homenagear os dirigentes que o antecederam nas discussões com o Congresso, Vergílio resumiu os 75 anos da CNseg como parte da “história da construção de um setor extremamente relevante e de um Brasil que está ainda aprendendo a se protege”, encerrou.


Nicholas Godoy, de Brasília.
The post Em Brasília, mercado segurador celebra os 75 anos da CNseg appeared first on Revista Apólice.
]]>The post Inly nasce com novo multicálculo para corretores de seguros appeared first on Revista Apólice.
]]>Os dois executivos estiveram à frente do desenvolvimento do Aggilizador, solução da Agger, empresa adquirida pela Dimensa em 2025, em uma operação de R$ 260 milhões. Enquanto Marques atuou na concepção do produto, na estratégia de negócios e no relacionamento com o mercado, Xavier foi responsável pela arquitetura e pelo desenvolvimento tecnológico da plataforma. Agora, a dupla pretende utilizar a experiência acumulada para construir uma solução independente, sem as limitações impostas pela infraestrutura de sistemas legados.
“Quando você passa tantos anos desenvolvendo tecnologia para um mesmo mercado, aprende muito com o que deu certo, mas também com aquilo que poderia ter sido feito de outra maneira. Nós conhecemos os desafios do corretor porque convivemos com eles durante anos. A Inly nasceu justamente dessa experiência”, explica Billy Marques, CEO.
A Inly inicia suas operações com cotações de seguros Auto e Frota, permitindo consultar diferentes seguradoras em um único ambiente. Uma das funcionalidades é a utilização de inteligência artificial para identificar e extrair informações de documentos, como apólices, propostas, CNHs e documentos de veículos. A tecnologia auxilia no preenchimento dos formulários e reduz a necessidade de digitação de dados que já estão disponíveis nos arquivos apresentados pelo corretor.
Outro recurso permite trabalhar com diferentes cenários de uma mesma cotação, modificando franquias, assistências, coberturas de vidros, carro reserva e valores segurados diretamente na tela de resultados, sem a necessidade de reiniciar o processo. A plataforma também identifica divergências entre as coberturas solicitadas e aquelas efetivamente apresentadas pelas seguradoras, uma funcionalidade que pode contribuir para uma análise mais precisa das propostas.
A estabilidade operacional foi uma das prioridades do desenvolvimento, segundo Leonardo Xavier. A proposta é reduzir o tempo gasto com tarefas administrativas e evitar problemas de desempenho que comprometem a produtividade das corretoras.
“Desde o início, nossa preocupação foi construir uma plataforma estável, com retorno rápido das cotações e uma experiência simples para o corretor. Desenvolvemos formulários inteligentes, de fácil preenchimento, e buscamos reduzir etapas desnecessárias. Sabemos o quanto a instabilidade dos sistemas prejudica a rotina das corretoras, por isso estabilidade e performance foram prioridades desde a concepção da Inly”, explica Xavier.
Além das funcionalidades de cotação, a empresa desenvolveu a Vitrine de Seguros, ferramenta que permite às corretoras disponibilizar formulários personalizados em seus sites e canais digitais. Por meio desse recurso, os consumidores podem fornecer informações para receber uma estimativa de preço ou solicitar atendimento, dependendo das configurações adotadas pela corretora. A intenção é transformar os canais digitais em instrumentos de prospecção, mantendo o profissional responsável pela orientação e pelo relacionamento com o cliente.
A estratégia de crescimento prevê a incorporação gradual de novos ramos, começando por Residencial, Empresarial, Condomínio, Vida Individual e Vida em Grupo. A expansão será acompanhada pelo desenvolvimento de novas funcionalidades, mas os fundadores descartam, pelo menos neste momento, transformar a ferramenta em um sistema completo de gestão administrativa das corretoras.
“Não queremos fazer tudo. Queremos fazer uma coisa excepcionalmente bem: ajudar o corretor a vender seguros. Nosso foco é ser uma plataforma de vendas, com excelência em cotação. Vamos ampliar os ramos, trazer novas funcionalidades e evoluir o produto, mas sem perder essa essência”, afirma Marques.
A Inly chega ao mercado com mensalidade de R$ 59,80 por licença, sem contrato de fidelidade, e oferece um período de teste gratuito de 15 dias, sem exigência de cartão de crédito. Os recursos de importação de documentos por inteligência artificial têm cobrança adicional, de acordo com o consumo.
Para Marques, permitir que os corretores experimentem a solução antes da contratação é também uma maneira de colocar à prova a proposta desenvolvida pela empresa. “A melhor forma de mostrar o que construímos é deixar o corretor experimentar. Queremos que ele utilize a ferramenta, conheça as funcionalidades e tire suas próprias conclusões. A experiência precisa falar por si”, conclui.
The post Inly nasce com novo multicálculo para corretores de seguros appeared first on Revista Apólice.
]]>The post Seguro de vida atrai brasileiros, mas enfrenta saída precoce appeared first on Revista Apólice.
]]>Os indicadores retratam etapas distintas da relação com o seguro, mas ajudam a dimensionar os desafios das companhias na conquista e na permanência dos clientes. Realizado em conjunto com a LIMRA, o estudo ouviu 6.175 consumidores e 198 executivos. No Brasil, participaram 300 consumidores e 12 executivos. O levantamento reúne diferentes modalidades de seguro de vida, incluindo produtos com acumulação financeira e benefícios coletivos.
O preço é a barreira à contratação mais citada pelos brasileiros, apontada por 38% dos entrevistados, contra 35% na média global. A falta de clareza sobre coberturas e condições da apólice e a percepção de que o produto não é relevante para o momento de vida aparecem em seguida, ambas com 26% no país.
Para Gustavo Leança, diretor de Soluções para Seguros da Capgemini Brasil, esses obstáculos se relacionam. A dificuldade para entender o contrato ou reconhecer sua utilidade interfere na avaliação do custo e na confiança depositada na proteção. “Não existe uma única barreira”, afirma. “Portanto, o problema combina acessibilidade, compreensão e adequação do produto”, explica.

A comunicação comercial é um dos pontos em que o Brasil mais se distancia dos resultados globais. No país, 47% dos consumidores consideram que o conteúdo sobre seguro está mais voltado à venda do que a ajudá-los a compreender o produto. A proporção é de 38% no levantamento mundial. Outros 30% dos brasileiros classificam as informações como excessivamente técnicas ou cheias de jargões, enquanto 29% encontram dificuldade para comparar opções.
Na avaliação do executivo, a revisão dessa abordagem envolve seguradoras e corretoras. A orientação precisa permitir que o consumidor compare o que está coberto, as exclusões, as carências, as possibilidades de ajuste e a forma como o preço pode evoluir. Também deve esclarecer quais benefícios estão disponíveis e em que situações podem ser utilizados.
“A linguagem precisa começar pela necessidade do cliente, e não pela característica técnica do produto”, diz.
A discussão sobre preço exige, porém, distinguir desconhecimento e capacidade de pagamento. O relatório cita uma pesquisa da LIMRA segundo a qual jovens americanos superestimam o custo do seguro de vida. Leança ressalva que essa evidência não pode ser transferida automaticamente para o Brasil. O que o recorte nacional demonstra é a relevância da acessibilidade como barreira, sem resolver, por si só, quanto dessa resistência decorre de uma estimativa equivocada ou de uma limitação efetiva de renda.
A dificuldade de compreensão não termina com a emissão da apólice. No Brasil, 38% dos clientes afirmam que raramente ou nunca recebem comunicação da seguradora ou do corretor depois da compra. Além disso, 80% dizem que os contatos se limitam a cobrança e renovação. Globalmente, os percentuais são de 36% e 74%, respectivamente.
Esse distanciamento integra o diagnóstico sobre as saídas precoces, como podemos ver no dado de 64% nos primeiros três anos se refere aos brasileiros que descontinuaram suas apólices, e não ao total de segurados. Ainda assim, a concentração dos encerramentos no início da relação coloca em discussão o acompanhamento oferecido após a venda.
Gustavo defende revisões periódicas das necessidades do cliente e explicações sobre as alternativas previstas no contrato. A orientação pode resultar em ajustes de cobertura ou até na substituição do produto, quando ele deixa de atender à realidade do segurado. “Quando o cliente não tem contato com seguradora ou com corretora durante o ciclo de vida da apólice, a tendência é que ele dê ‘menor valor ao produto adquirido’”, analisa.
Para as companhias, as saídas antecipadas também têm consequências econômicas. O relatório aponta que o encerramento da relação pode ocorrer antes da recuperação dos custos de aquisição e subscrição, além de reduzir as receitas futuras esperadas com a carteira. Melhorar a permanência depende, portanto, de compreender as razões da saída e oferecer alternativas compatíveis com a situação do cliente.
O modelo de remuneração dos canais faz parte dessa discussão também. Na análise do executivo, a concentração dos incentivos na contratação inicial influencia a distribuição do esforço comercial e pode deixar o acompanhamento em segundo plano. “Quando a remuneração está muito concentrada na venda inicial, o sistema naturalmente prioriza aquisição em vez de acompanhamento”, diz.
A alternativa, em sua avaliação, é combinar a comissão de entrada com componentes associados à renovação, à permanência da apólice e à qualidade da orientação. Leança considera essa discussão especialmente relevante no Brasil pela presença do canal bancário na distribuição de seguros de vida.
A mudança também exige suporte operacional. Para revisar uma cobertura, o corretor precisa conhecer o histórico de atendimento, as condições contratadas e as alterações nas necessidades do segurado. A integração dessas informações pode ajudar a identificar quando uma nova conversa é necessária e quais aspectos precisam ser reavaliados.
O estudo também aponta limites para uma estratégia concentrada apenas em explicar melhor as ofertas existentes. No Brasil, 66% dos consumidores querem coberturas flexíveis e personalizadas, capazes de acompanhar mudanças em suas necessidades. A proporção global é de 54%.
Gustavo defende um núcleo de proteção simples, com possibilidade de inclusão ou retirada de módulos de serviços e coberturas. Casamento, nascimento de filhos e troca de emprego são exemplos de mudanças que podem exigir uma revisão do contrato. Para as seguradoras, o desafio está em oferecer essa flexibilidade com estruturas de subscrição, precificação e sistemas concebidas para produtos mais rígidos.
Os benefícios em vida também entram nessa revisão. O executivo avalia que eles deveriam ocupar uma posição central na proposta do seguro, com comunicação que esclareça sua utilidade. Isso exige preservar a distinção entre serviços, assistências e coberturas que geram indenização. “Essa mudança não é trivial; o mercado de seguros é técnico e regulado. Sabemos que mudar nessa comunicação é uma quebra de paradigma e que, ainda por cima, precisa ser feita com rigor”, afirma.
Nos seguros coletivos, a existência do benefício não significa que o funcionário tenha avaliado se a cobertura atende às suas necessidades. Apenas 21% dos brasileiros ouvidos relatam receber orientação sobre essa adequação, ante 25% globalmente. Outros 51% dizem não ter avaliado a cobertura oferecida pelo empregador, embora se sintam moderadamente confiantes nela.
Para Leança, o seguro empresarial precisa ir além do tratamento administrativo, ou seja, o empregador deve facilitar o acesso à informação, a seguradora fornecer conteúdo e ferramentas compreensíveis, e o corretor apoiar a identificação de eventuais lacunas de proteção.
Há, segundo ele, espaço para rever a comunicação e desenvolver produtos que acompanhem mudanças no vínculo de trabalho. O executivo cita experiências americanas que permitem a conversão de uma proteção coletiva em individual como uma possibilidade a ser considerada nessa discussão.
A tecnologia aparece como apoio ao relacionamento. Na avaliação de Leança, reunir informações de apólices, sistemas de atendimento e interações permite identificar mudanças na vida do cliente e oferecer subsídios ao corretor. O uso precisa ter consentimento, finalidade clara e transparência, com foco na qualidade da orientação.
A expansão das pesquisas com inteligência artificial também altera o atendimento. O consumidor pode chegar com comparações prontas, mas ainda precisar de ajuda para verificar premissas, exclusões e adequação das recomendações. Para o executivo, isso reforça a função do corretor como intérprete e validador das informações.
O relatório associa as práticas das seguradoras classificadas como líderes a um crescimento de receita 41% maior entre 2022 e 2025 e a uma taxa de cancelamento 12% menor em relação às demais. Leança ressalva que esses resultados não demonstram, isoladamente, uma relação de causa e efeito. Sua recomendação para o Brasil reúne três frentes: produtos modulares, incentivos ao relacionamento de longo prazo e uso dos dados para orientar clientes e corretores.
“Sempre digo que personalizar não é enviar somente mensagens de ‘Feliz aniversário’. É de fato apoiar uma decisão mais informada e acompanhar o uso do produto junto ao cliente” provoca.
Nicholas Godoy
The post Seguro de vida atrai brasileiros, mas enfrenta saída precoce appeared first on Revista Apólice.
]]>The post Oneglobal expande operação de seguros corporativos no Peru appeared first on Revista Apólice.
]]>O acordo faz parte da estratégia de expansão da Oneglobal na América Latina, com a intenção de desenvolver em outros países o modelo de atuação em seguros corporativos e resseguros adotado no Brasil. No mercado brasileiro, a companhia ampliou sua presença na corretagem de seguros, gestão de riscos e benefícios, movimento reforçado pela aquisição da Proativa, em novembro de 2025.
No Peru, a estratégia será conduzida por meio de uma parceria comercial. A Asiste continuará operando de forma independente e mantendo o relacionamento direto com seus clientes, mas passará a utilizar a identificação “a Oneglobal partner”.
A Oneglobal contribuirá com sua experiência na estruturação e colocação de riscos especializados e com o acesso aos mercados internacionais de seguros e resseguros. Já a Asiste ficará responsável pela proximidade com as empresas peruanas e pelo atendimento às necessidades locais. “Ser uma corretora boutique significa entender o negócio de cada cliente, conhecer seus riscos e desenhar soluções sob medida. A aliança com a Asiste nos permite combinar essas capacidades com um profundo conhecimento do mercado peruano”, afirma Carlos José González, Country Head da Oneglobal Peru.
A parceria terá como foco empresas de setores como infraestrutura, engenharia, logística, aviação, atividades marítimas e agroindústria. Também estão entre os segmentos considerados estratégicos a mineração, energia e óleo e gás, que apresentam demandas específicas de proteção e transferência de riscos. As companhias identificam oportunidades relacionadas à interrupção de negócios, eventos climáticos extremos, riscos cibernéticos e exposições catastróficas associadas a fenômenos naturais.
A proposta é combinar o conhecimento da Asiste sobre o mercado peruano com a capacidade técnica e de acesso internacional da Oneglobal, permitindo a estruturação de programas de seguros adaptados às características de cada operação. Para Gracco Pacchioni, CEO da Asiste Corredores de Seguros, a parceria amplia as possibilidades de atendimento às empresas que necessitam de soluções especializadas.
“Escolhemos a Oneglobal porque compartilhamos a mesma visão de serviço: próximo, especializado e desenhado sob medida para cada cliente. Sua experiência e seu acesso a mercados internacionais complementam nossas capacidades e nos permitem ampliar as soluções que oferecemos às empresas peruanas”, afirma.
A aliança ocorre em um momento de expansão da Asiste no mercado peruano. Segundo dados apresentados pela empresa, suas receitas operacionais cresceram mais de 15 vezes entre 2020 e 2025. No mesmo período, a corretora avançou da 172ª para a 26ª posição no ranking de corretoras constituídas como pessoas jurídicas publicado pela Superintendência de Bancos, Seguros e AFP do Peru (SBS), órgão responsável pela supervisão do setor. A meta da Asiste é alcançar uma posição entre as 15 principais corretoras de seguros do país nos próximos três anos.
A Oneglobal, por sua vez, atua no Peru há três anos. A operação é liderada por Carlos José González, que assumiu a função de Country Head há pouco mais de um ano e possui cerca de duas décadas de experiência no mercado de seguros e resseguros, incluindo 14 anos de atuação em uma corretora de resseguros em Londres.
Para os próximos dois anos, as empresas pretendem ampliar a integração entre suas equipes e desenvolver soluções voltadas a riscos corporativos complexos, utilizando a parceria como parte da estratégia de crescimento da Oneglobal na América Latina.
The post Oneglobal expande operação de seguros corporativos no Peru appeared first on Revista Apólice.
]]>
0800 SEGURADORAS